Por:
En marzo, advertí que si China y Rusia reemplazaban con éxito al dólar en el comercio mundial, la economía estadounidense se dirigiría directamente a una gran crisis fiscal . Mi escenario se encontró con sacudidas de cabeza y rostros con el ceño fruncido. La desdolarización no puede suceder, me dijeron.
Bueno, China acaba de dar un gran paso para que esto suceda.
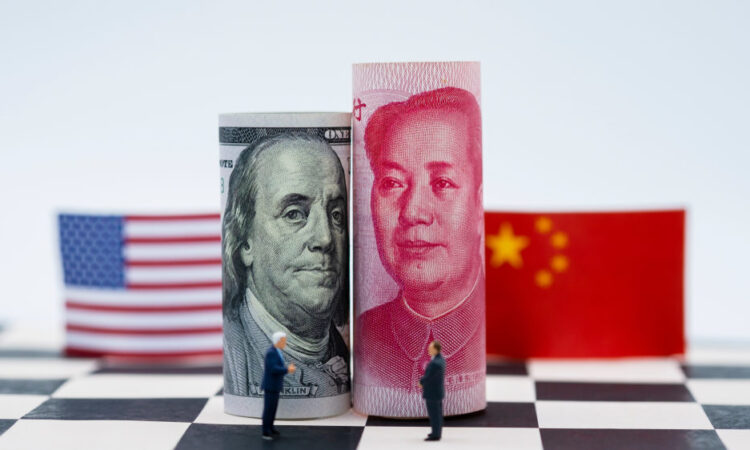
El dólar estadounidense ha servido como moneda de reserva internacional desde el final de la Segunda Guerra Mundial. Su papel fue establecido en parte por el Plan Marshall que reconstruyó Europa, en parte con el llamado sistema Bretton Woods para la gestión del tipo de cambio. En la década de 1970, el dólar fortaleció aún más su posición, cuando el petrodólar se convirtió en el sistema de denominación predeterminado para el comercio de petróleo.
Hoy, el dólar representa casi el 60% de las reservas de divisas en poder de los bancos centrales de todo el mundo. Dado el nuevo movimiento de China, eso está a punto de cambiar.
El dólar no será destronado de la noche a la mañana —nunca sucede nada de la noche a la mañana en economía—, pero sucederá más rápido de lo que creen la mayoría de los líderes políticos del mundo.
Y tendrá un gran impacto en las economías tanto de Europa como de América.
En marzo, no di ninguna línea de tiempo en mi análisis de desdolarización, señalando que es imposible predecir su momento incluso con un sentido de probabilidad moderado. La razón es simple: el mundo moderno no tiene suficiente experiencia con el cambio de monedas de reserva global.
En otras palabras, cualquier análisis de lo que está por venir será hipotético por naturaleza. Cuando nos enfrentamos a una nueva situación, cuando no tenemos datos históricos que nos guíen, tenemos que apoyarnos en la teoría económica y política, así como en el análisis deductivo.
Lo que sigue, por lo tanto, no pretende ser un pronóstico de un evento de desdolarización. Su propósito es explicar la mecánica económica involucrada y qué información necesitamos rastrear para comprender cuán grande es realmente la amenaza de la desdolarización.
Dicho esto, veamos qué acaban de hacer los chinos y cuáles pueden ser sus consecuencias.
Beijing crea reserva mundial de divisas
El 25 de junio, el Banco de Pagos Internacionales informó sobre la creación del llamado Renminbi Liquidity Arrangement, el RLA,
que se ha desarrollado con el Banco Popular de China (PBC), para proporcionar liquidez a los bancos centrales a través de un nuevo esquema de agrupación de reservas. El [RLA] tiene como objetivo brindar apoyo de liquidez y puede ser utilizado por los bancos centrales participantes durante períodos futuros de volatilidad del mercado.
Inicialmente participarán seis países: Chile, China, Hong Kong, Indonesia, Malasia y Singapur. Sus bancos centrales contribuirán con una “cuota de membresía” de al menos 15 mil millones de RMB.
Según el South China Morning Post , el objetivo de la RLA es crear una infraestructura financiera que “ayudará a aflojar el control de la hegemonía del dólar” sobre el comercio internacional y las transacciones financieras. El RLA proporcionará seguridad de liquidez a los bancos centrales participantes; en última instancia, la seguridad del sistema estará anclada en China, lo que significa que su yuan (o renminbi en el escenario internacional) será la moneda de reserva del sistema.
El sistema no se basa exclusivamente en el yuan; Los bancos centrales participantes pueden realizar depósitos en dólares. Sin embargo, dado que China es, con mucho, la economía más grande del sistema, así como su ancla, habrá muchos más yuanes en la reserva de liquidez que dólares. Cualquiera que pida un préstamo de liquidez en dólares puede quedarse corto; Sin embargo, solicite un préstamo en moneda china y habrá suficiente liquidez para proporcionarlo.
China ha hecho un movimiento inteligente al anclar su sistema en el yuan. Incentiva un cambio tectónico en las reservas del banco central en la misma dirección. Supongamos, por ejemplo, que el banco central de Chile se queda sin reservas de moneda extranjera. El banco obtiene un préstamo denominado en yuanes a través del RLA y ahora puede continuar liquidando transacciones extranjeras.
Para ver qué sucede a continuación, repasemos rápidamente las tres formas en que se utilizan las monedas extranjeras en una economía:
- Como depósito de valor;
- Como medio de cambio, es decir, para pagar importaciones y exportaciones o para liquidar transacciones financieras; y
- Como unidad de cuenta.
Ahora: el banco central necesitará yuanes para pagar su préstamo. Por lo tanto, necesita mucho yuan como valor almacenado. Una forma conveniente de hacer esto es incentivar a las empresas exportadoras a facturar a sus clientes en moneda china. Una vez que les pagan, van al banco central a cambiar sus yuanes por pesos.
Con el tiempo, el banco central acumulará más yuanes en sus reservas de divisas y la necesidad de dólares disminuirá. Las empresas, a su vez, descubren que la amplia oferta de yuanes hace que les sea más fácil, rápido y barato cobrar en yuanes (a diferencia de algunas monedas en las que las reservas son mucho menores). Este aspecto de la moneda de reserva se vuelve aún más importante en las transacciones financieras de movimiento rápido, donde el flujo de dinero es instantáneo y el intercambio entre monedas debe ocurrir de inmediato.
En otras palabras, cuando un banco central cambia su moneda de reserva, el sector privado lo seguirá y hará el mismo cambio. Si bien esto no sucede de la noche a la mañana, una vez que el banco central hace su movimiento, el resto de la economía está obligado a seguirlo.
La banca global está armada
Sería un grave error descartar el RLA como un asunto técnico de finanzas y banca central. Es un movimiento político explícito en nombre de los chinos, un juego de poder de Beijing que apunta directamente al corazón no militar del poder global de Estados Unidos. Pero aún más importante es la onda expansiva de consecuencias que inundará la economía de EE. UU. y, por extensión, Europa, una vez que el esfuerzo de desdolarización haya alcanzado una masa crítica.
Nadie debería dudar de la ambición política detrás del nuevo RLA de China. Explica Economic Times fuera de la India , y escuche con atención:
Si bien la tensión sobre la ley de seguridad nacional de Hong Kong desencadenó acaloradas discusiones sobre la posible disociación financiera entre China y EE. UU. en 2020, las recientes sanciones occidentales contra Moscú han servido como una llamada de atención particular para Beijing, incluida la exclusión de los principales bancos rusos de los mensajes de Swift. sistema y congelar los activos del banco central ruso.
Los bancos usan Swift para comunicar los términos de las transacciones internacionales. Es el sistema nervioso de la banca global; ningún banco puede participar de manera creíble en la economía global sin Swift. Por lo tanto, como señala el Economic Times , las sanciones occidentales que cortaron a los bancos rusos de Swift, armaron efectivamente el sistema. Ahora es un instrumento político; Washington ha hecho que el acceso a Swift también signifique el cumplimiento de los objetivos de política exterior de EE. UU.
China siempre ha querido desafiar la hegemonía del dólar. Las sanciones de Rusia les dieron el impulso que necesitaban: ahora pueden vender sus propios sistemas de reserva bancaria y de reemplazo de Swift con la garantía de que nunca serán armados.
Si alguien creerá eso es una historia diferente; el hecho es que Washington y Bruselas solo tienen la culpa de dar a los chinos todos los puntos de venta que necesitaban para dar el primer paso hacia la desdolarización.
Por lo tanto, el Acuerdo de Liquidez Renminbi, que por supuesto apunta directamente al dólar.
Esto, sin embargo, no significa que Europa saldrá ilesa. En abril, Akhil Ramesh, colaborador de opinión de The Hill , un periódico con sede en Washington, DC, explicó el enigma de Europa . Ramesh se refirió a la facturación del petróleo y el gas natural de Rusia en rublos como una bifurcación en el camino para Europa: aceptar los términos rusos o “subirse al carro de EE. UU.”, con todas las consecuencias de desdolarización que conlleva esa elección.
Evidentemente, Europa ha hecho su elección, y sus problemas de política energética —reemplazar los minerales rusos con carbón del otro lado del planeta— son solo el comienzo. Si la desdolarización llega a un punto de inflexión, el costo para Europa será mucho mayor que eso. Para ver lo que esto significa, hagamos un experimento mental y pongamos algunos números hipotéticos en un escenario de desdolarización.
Desdolarización en números
El Fondo Monetario Internacional (FMI) publica una excelente base de datos de Composición Monetaria de las Reservas Oficiales de Divisas (COFER), que cubre 149 países. No ofrece ningún desglose banco por banco de las reservas de divisas, pero nos da las cifras de las reservas agregadas del mundo y su composición monetaria.
En el cuarto trimestre de 2021, los bancos centrales del mundo tenían $ 7,087 mil millones en sus reservas de divisas. Esto equivalía al 59% de sus reservas totales asignadas (para fines de precisión estadística, ignoramos la pequeña cantidad conocida como “reservas no asignadas”). Las segundas mayores reservas se mantuvieron en euros (20,6%), con el yen japonés en tercer lugar (5,6%).
Veamos qué nos pueden decir estos números sobre los efectos de la desdolarización; Nuevamente, esto no es un pronóstico, solo un experimento mental para conceptualizar el proceso.
Para identificar los efectos del sistema RLA en las reservas del banco central, necesitamos un ‘peso’ para cada país. Dado que la base de datos COFER del FMI no proporciona datos específicos de cada país, tenemos que utilizar otra variable. El mejor es el producto interno bruto, el PIB: las necesidades de reservas de divisas de una economía son, en términos generales, proporcionales al PIB.
Hay, por supuesto, variaciones individuales importantes, especialmente en términos de transacciones financieras (cuyos datos son de naturaleza casi exclusiva). Sin embargo, el peso del PIB es bueno para fines experimentales.
En 2019, Chile, China, Hong Kong, Malasia, Indonesia y Singapur representaron el 19,1 % del PIB total mundial. La mayor parte, por supuesto, es China. Suponemos que bajo el sistema RLA, estos países reemplazan el dólar con el yuan en proporción al tamaño de su PIB.
Bajo este supuesto, este grupo de países vendería poco más de 1,35 billones de dólares en reservas de divisas.
Esta liquidación funcionará como un crecimiento en la oferta monetaria; en comparación con la oferta monetaria actual de EE. UU. (medida como “M2” para todos los nerds monetarios), esto sería una expansión monetaria del 6,25%. Esto es igual a la impresión de dinero de la Reserva Federal en 2014.
Fácilmente podemos imaginar lo que esto haría en medio del esfuerzo de la Reserva Federal por controlar su oferta monetaria. Pero este no es ni siquiera el peor escenario. Es realista, a saber, que Brasil, India, Rusia y Sudáfrica se unan a la RLA en el futuro. Sumándolos a nuestros cálculos anteriores, la expansión monetaria impulsada por la liquidación se dispara al 8,8%.
En comparación, en 2009, el peor año durante la Gran Recesión, la Reserva Federal expandió la oferta monetaria en un 8,1%.
Recordemos dos cosas aquí. En primer lugar, estas cifras se relacionan exclusivamente con las reservas de divisas del banco central. En otras palabras, no tienen en cuenta los efectos de las transacciones financieras y el comercio exterior que se alejan del dólar.
En segundo lugar, este no es un pronóstico de desdolarización. Este experimento está destinado a ilustrar cómo podría desarrollarse el proceso, qué eventos pueden suceder y qué debemos buscar para comprender su impacto, tanto en América como en Europa.
Sí, Europa será atraída. Bajo un escenario de con nosotros o contra nosotros, el sistema RLA+BRICS podría tratar al euro como trata al dólar. Las liquidaciones serían menores; Las reservas mundiales de divisas del euro son aproximadamente un tercio de las que están en dólares. Al mismo tiempo, el Banco Central Europeo ha sido mucho más lento que la Reserva Federal a la hora de subir las tasas de interés y controlar su exceso de oferta monetaria. El euro también se ha debilitado por las recientes sanciones de una manera que no ha ocurrido con el dólar.
Sin rodeos: Europa está detrás de la curva aquí.
Además de esto, el euro nunca ha ganado la reputación de “refugio seguro” que se ha ganado el dólar. Si bien la moneda estadounidense perderá una parte sustancial de ese estatus, aún podría superar al euro aquí. De ser así, la fuga de inversores de Europa a Estados Unidos, a pesar de la desdolarización, podría exacerbar el debilitamiento del euro.
Como sugiere este experimento, es difícil capturar el tamaño o el marco de tiempo de un proceso de desdolarización. Dicho esto, las consecuencias para el dólar y el euro serán graves, y se aconseja a los responsables políticos de ambos lados del océano Atlántico que se preparen.